Boliglånsundersøkelsen 2026
Nyheter
Årets boliglånsundersøkelse viser en økning i gjennomsnittlig gjeldsgrad for andre året på rad. En større andel av lånevolumet er innvilget til låntakere med samlet gjeld nær eller over grensen på fem ganger årsinntekt. Gjennomsnittlig belåningsgrad er stabil for nedbetalingslån, og synker noe for rammekreditter. Etter fjorårets betydelige økning i andelen lån med belåningsgrad tett opp mot det endrede kravet til belåningsgrad på 90 prosent, øker andelen ytterligere i 2026. Andelen lån til låntakere med svak likviditet etter rentestresset i utlånsforskriften, går noe ned. Bankenes fleksibilitetskvoter benyttes i større grad enn i fjor på unge låntakere.
Om årets boliglånsundersøkelse
I årets boliglånsundersøkelse øker gjennomsnittlig gjeldsgrad for låntakere som tar opp nye boliglån, til 333 prosent. Nivået er 4 prosentpoeng høyere enn i fjor, men fremdeles lavere enn toppen i 2022.
Gjennomsnittlig belåningsgrad er stabil på 66 prosent for nye nedbetalingslån, og synker til 45 prosent for nye rammekreditter. Etter at kravet til maksimal belåningsgrad for nedbetalingslån ble endret fra 85 til 90 prosent fra årsslutt 2024, har det vært en klar økning i andelen lån som ligger tett opp mot det nye kravet. Denne andelen økte mye i fjor, og øker ytterligere i årets undersøkelse.
– Endringen i egenkapitalkravet har bidratt til en forskyvning av lån opp mot det nye kravet, og mange låntakere tar opp boliglån som utgjør en høy andel av boligens verdi. Vi ser også at en større andel av nye lån tas opp av låntakere med høy samlet gjeld i forhold til inntekt. Slike låntakere risikerer å havne i en krevende situasjon dersom inntekten skulle falle, rentene øke eller boligprisene avta, sier direktør for risikoovervåking og makrotilsyn, Knut Haugan.
Utlånsforskriften krever at bankene vurderer låntakernes betjeningsevne. Låntakerne må tåle en renteøkning på 3 prosentpoeng på samlet gjeld etter at normale utgifter er betalt. Andelen lån innvilget til låntakere med negativ likviditet etter rentestresset har over tid vært stabil på om lag 2 prosent, og er det også i årets undersøkelse. Andelen lån innvilget til låntakere med svak, men positiv likviditet etter rentestress (mellom 0 og 4 000 kroner i gjenværende månedlig buffer) har gått noe ned de siste to årene.
For førstegangskjøpere synker gjennomsnittlig gjeldsgrad noe i årets undersøkelse, mens gjennomsnittlig belåningsgrad øker. Om lag 60 prosent av lån til førstegangskjøpere er innvilget med belåningsgrad over den tidligere grensen på 85 prosent. Også for førstegangskjøpere går andelen lån til låntakere med lav månedlig buffer etter rentestress noe ned.
Fleksibilitetskvotene gir bankene anledning til å innvilge lån til kredittverdige kunder som avviker fra ett eller flere av kravene i utlånsforskriften. Av lån som innvilges innenfor kvotene, viser årets undersøkelse en økning i andelen til unge låntakere.
Figur: Nye nedbetalingslån i 2026 etter gjeldsgrad og belåningsgrad
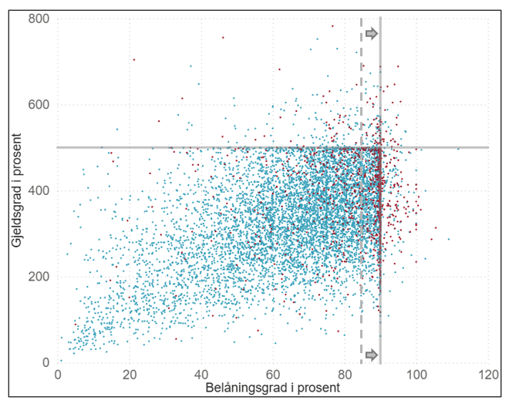
Note: De sammenhengende grå strekene i figuren markerer krav til maksimal gjeldsgrad og maksimal belåningsgrad gjeldende fra 31. desember 2024. Den stiplede grå streken markerer det tidligere kravet til maksimal belåningsgrad.
Kort fortalt
- Gjennomsnittlig gjeldsgrad øker for andre året på rad, til 333 prosent i årets undersøkelse. Nivået er fremdeles lavere enn toppen i 2022.
- En større andel av lånevolumet er innvilget til låntakere med gjeldsgrad tett opp mot og over grensen for maksimal gjeldsgrad.
- Gjennomsnittlig belåningsgrad er stabil på 66 prosent for nye nedbetalingslån, og synker noe for nye rammekreditter, til 45 prosent.
- Etter at kravet til maksimal belåningsgrad ble endret fra 85 til 90 prosent fra årsslutt 2024, har andelen lån som ligger tett opp mot det nye kravet økt vesentlig. Andelen øker ytterligere i årets undersøkelse.
- Andelen lån til låntakere med svak likviditet ved økt rente (rentestress) er noe redusert.
- For førstegangskjøpere synker gjennomsnittlig gjeldsgrad fra 380 til 376 prosent, mens gjennomsnittlig belåningsgrad øker fra 77 til 79 prosent. Andelen lån innvilget til førstegangskjøpere med negativ likviditet etter rentestress er marginalt høyere enn i fjor.
- Av nye lån innvilget innenfor bankenes fleksibilitetskvoter, er en større andel enn i fjor innvilget til unge låntakere. Andelen lån innvilget til låntakere som kun avviker fra kravet til maksimal gjeldsgrad øker ytterligere i årets undersøkelse.
Presentasjon
Direktør for risikoovervaking og makrotilsyn Knut Haugan og seniorrådgiver Tom Erik Lundamo presenterer resultatene fra årets boliglånsundersøkelse.